


Die Ausgaben im Einkauf setzen sich aus direkten und indirekten Kosten zusammen. Deshalb ist es wichtig, den Unterschied zwischen direkten und indirekten Ausgaben zu verstehen.
- Direkte Ausgaben umfassen die Kosten für Materialien, Komponenten und Verpackungen, die Teil des fertigen Produkts werden.
- Indirekte Ausgaben decken die operativen Waren und Dienstleistungen ab, die das Unternehmen am Laufen halten, etwa IT, Facility Management und Beratungsleistungen, die aber nicht in die Produkte selbst einfließen.
Neben den Definitionen zeigt dieser Beitrag, wie sich jede Ausgabenkategorie auf den Betrieb auswirkt, unter anderem auf Lieferantenstrategie, Risikomanagement und Kostenkontrolle.
Zentrale Punkte
- Direkte Ausgaben fließen ins Produkt, indirekte Ausgaben stützen den Betrieb.
- Getrennte Systeme bedeuten Transparenzlücken, doppelte Arbeit und manuellen Aufwand.
- Ivaluas einheitliche Plattform schafft für beide Ausgabenarten mehr Transparenz, Kontrolle und Agilität.
Was sind direkte Ausgaben?
Direkte Ausgaben sind Einkaufskosten, die unmittelbar mit der Produktion von Waren verbunden sind, etwa Rohmaterialien, Komponenten, Verpackungen und Lohnfertigung. Es sind also alle Posten, die Teil des fertigen Produkts werden.
In Fertigungsunternehmen machen direkte Ausgaben oft bis zu 80 % der gesamten Einkaufsausgaben aus und fließen direkt in die Materialkosten innerhalb der Herstellkosten ein. Typisch sind hohe Volumen, eng definierte Spezifikationen und formelle Lieferantenbeziehungen, die auf Qualität und Zuverlässigkeit ausgerichtet sind.
Beispiele sind Stahl, Kunststoffe, Halbleiter, Motoren und Eingangsfracht für den Transport von Produktionsmaterialien.
Die Produktionskontinuität hängt von diesen Einsatzstoffen ab. Deshalb müssen Unternehmen die Zusammenarbeit mit Lieferanten, Bedarfssignale und Konstruktionsänderungen sorgfältig steuern. Aus diesem Grund investieren viele Hersteller stark in strukturierte Lieferantenpartnerschaften und eine formale Strategie für die Direktbeschaffung, die Produktionseffizienz und Lagerkosten ausbalanciert.
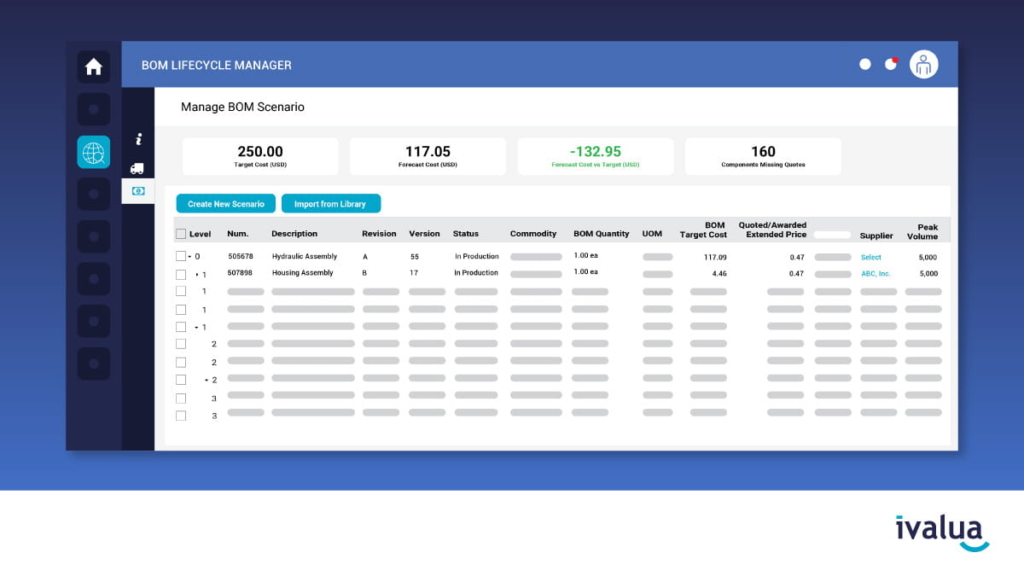
Für diese komplexen Anforderungen bietet Ivalua eine eigene Lösung für Direktmaterialien. Es umfasst das Sourcing von Direktmaterialien, auch auf Basis von Stücklisten und Kostenstrukturanalysen, sowie das Qualitätsmanagement des Produkts bis zum Produktanlauf. Hinzu kommen Funktionen für die Zusammenarbeit entlang der Lieferkette wie Zusammenarbeit bei geplanten Aufträgen, Prognosen und bei Beständen. Da Ivalua von Grund auf als Plattform mit einem einzigen Datenmodell und einer einheitlichen Benutzererfahrung entwickelt wurde, bietet es Best-of-Breed-Funktionen für die Direktbeschaffung, ohne auf einen Flickenteppich zugekaufter Tools angewiesen zu sein.
Schauen wir uns als Nächstes die indirekten Ausgaben an und wie sie sich operativ von den direkten unterscheiden.
Was sind indirekte Ausgaben?
Indirekte Ausgaben umfassen die operativen Kosten, die das Unternehmen am Laufen halten, aber nicht Teil des fertigen Produkts sind. Diese Einkäufe unterstützen den Tagesbetrieb und machen typischerweise 20 bis 30 % des Umsatzes aus. Sie verteilen sich auf Dutzende Kategorien und werden häufig von Stakeholdern außerhalb des Einkaufs verwaltet.
Im Vergleich zu direkten Ausgaben sind bei indirekten Ausgaben in der Regel mehr Lieferanten beteiligt, bei geringeren Beträgen pro Transaktion. Beispiele sind SaaS-Abonnements, Rechts- und Beratungsleistungen, Facility Management und MRO-Material, Reisekosten sowie HR-Dienstleistungen.
Unternehmen tun sich oft schwer, in diesem Ausgabenbereich vollständige Transparenz und Kontrolle zu erlangen. Das führt zu wilden Käufen und zu einem ineffizienten Umgang mit geringfügigen Ausgaben in den Abteilungen. Ein wirksames Ausgabenmanagement erfordert, diese dezentralen Einkäufe unter einheitliche Richtlinien und Workflows zu stellen.
Ivaluas Plattform begegnet der Fragmentierung im indirekten Bereich mit der Bedarfserfassung, einem zentralen Portal, das Anfragen per KI vorsortiert, mit eProcurement-Funktionen wie Katalogen, Bestellanforderungen und Bestellungen sowie mit der Automatisierung der Kreditorenbuchhaltung. Da Ivalua als ganzheitliche Plattform entwickelt wurde, teilen diese Funktionen für den indirekten Bereich dasselbe Datenmodell und dieselbe Benutzererfahrung wie die Tools für die Direktbeschaffung.
Ein einheitlicher Ansatz ermöglicht es Ihnen, Prozesse im gesamten Unternehmen zu standardisieren und Workflows zugleich ohne Programmierung an unterschiedliche Ausgabenkategorien und regulatorische Anforderungen anzupassen.
Vergleichen wir nun direkte und indirekte Ausgaben und sehen, warum es wichtig ist, beide gemeinsam zu steuern.
Direkte vs indirekte Ausgaben: Die wichtigsten Unterschiede
Es gibt mehrere deutliche Unterschiede zwischen direkten und indirekten Ausgaben.
- Auswirkung auf das Produkt: Das Management direkter Ausgaben beeinflusst zentrale Faktoren wie Produktqualität, Risikoprofil der Lieferkette und Herstellkosten, während indirekte Ausgaben die operative Effizienz und Kostenkontrolle bestimmen.
- Lieferantenbeziehungen: Im Direkteinkauf arbeiten Unternehmen typischerweise mit weniger Lieferanten zusammen, in längerfristigen, strategischeren und kritischeren Partnerschaften. Der indirekte Einkauf umfasst eine breitere Lieferantenbasis mit eher transaktionalen Beziehungen.
- Spezifikationen: Diese sind im Direkteinkauf enger gefasst und oft durch technische Toleranzen, Industriestandards und Kundenanforderungen vorgegeben. Indirekte Kategorien haben tendenziell flexiblere Anforderungen, die sich an den Bedürfnissen interner Stakeholder und Abteilungen orientieren.
- Einkaufsverhalten: Direkte Einkäufe werden anhand von Produktionsplänen und Bedarfsprognosen geplant, indirekte Ausgaben sind dagegen oft dezentral und eher ad hoc.
- Risikoprofile: Störungen im Direkteinkauf können die Produktion und damit den Umsatz gefährden, Störungen im indirekten Einkauf können dagegen Compliance-Risiken und unnötige Mehrkosten verursachen.
Diese Unterschiede erfordern eigene Governance-Modelle im Warengruppenmanagement und ein abgestimmtes Lieferantenmanagement. Dennoch steuern viele Unternehmen beide Bereiche in isolierten Systemen, was die Ausgabenanalyse und die Transparenz über die tatsächlichen Ausgaben einschränkt.
Ivaluas ganzheitliche Plattform unterstützt alle Prozesse von der Bedarfsmeldung bis zur Zahlung und verwaltet sowohl Direktmaterialien als auch indirekte Kategorien in einer Umgebung.
Da Ivalua nativ als einzelne Plattform mit einem Datenmodell und einer einheitlichen Benutzererfahrung entwickelt wurde, liefert es einheitliche Daten, die unternehmensweite Transparenz ermöglichen. Gleichzeitig können Sie dank der Flexibilität der Plattform für direkte und indirekte Kategorien auf sehr granularer Ebene unterschiedliche Governance-Modelle anwenden. Das entspricht übergeordneten Strategien für Einkauf und Lieferketten-Management und erlaubt es zugleich, Workflows einfach an unterschiedliche Märkte, Kategorien, Geschäftseinheiten und regulatorische Anforderungen anzupassen.
Als Nächstes betrachten wir einige weniger bekannte operative Realitäten beider Ausgabenkategorien.
Was gängige Ratgeber beim Ausgabenmanagement falsch erklären
Viele allgemeine Ratgeber stellen direkte und indirekte Ausgabenkategorien als sauber getrennt dar, mit unkomplizierten Management-Ansätzen. In der Praxis ist die Lage deutlich unübersichtlicher. Es gibt manuelle Workflows und der Einkauf wird oft zu spät in die Produktentwicklung einbezogen. Die Folge: Die tatsächlichen Kosten bleiben verborgen, und Lieferunterbrechungen können sich verschärfen.
Um diese Systeme zu bewältigen, braucht es höhere Prozesseffizienz und eine proaktive Einkaufsstrategie.
Das Excel-Problem ist größer, als Sie denken
Trotz jahrzehntelanger Investitionen in Einkaufstechnologie nutzen 50 % der Einkaufsorganisationen weiterhin Excel-Tabellen für die Datenanalyse. Teams verbringen Stunden damit, Tabellenfehler zu korrigieren und Daten manuell abzugleichen, die über getrennte Systeme verstreut sind. Das untergräbt die Ausgabenanalyse und verdeckt Einsparpotenziale.
Fast die Hälfte der Einkaufsteams berichtet, dass manuelle Dateneingabe und Fehlerkorrektur die Produktivität bremsen, während nur 43 % der Verantwortlichen im Einkauf die Digitalisierung priorisieren. Die meisten Unternehmen bleiben damit in diesem Kreislauf gefangen.
Warum? Weil direkte und indirekte Ausgaben typischerweise in getrennten Systemen liegen, bei vielen indirekten Kategorien sogar in gar keinem System. Ohne einheitliche Datenbasis sind weder konsolidierte Transparenz noch eine wirksame Steuerung der Einsparungen in der Beschaffung möglich. Selbst aussagekräftige Einkaufs-KPIs sind schwer zu verfolgen, wenn zu viel Zeit für den Abgleich von Tabellen draufgeht. Dabei erreichen Unternehmen, die ihre Einkaufsprozesse digitalisieren, bis zu 40 % weniger manuellen Arbeitsaufwand.
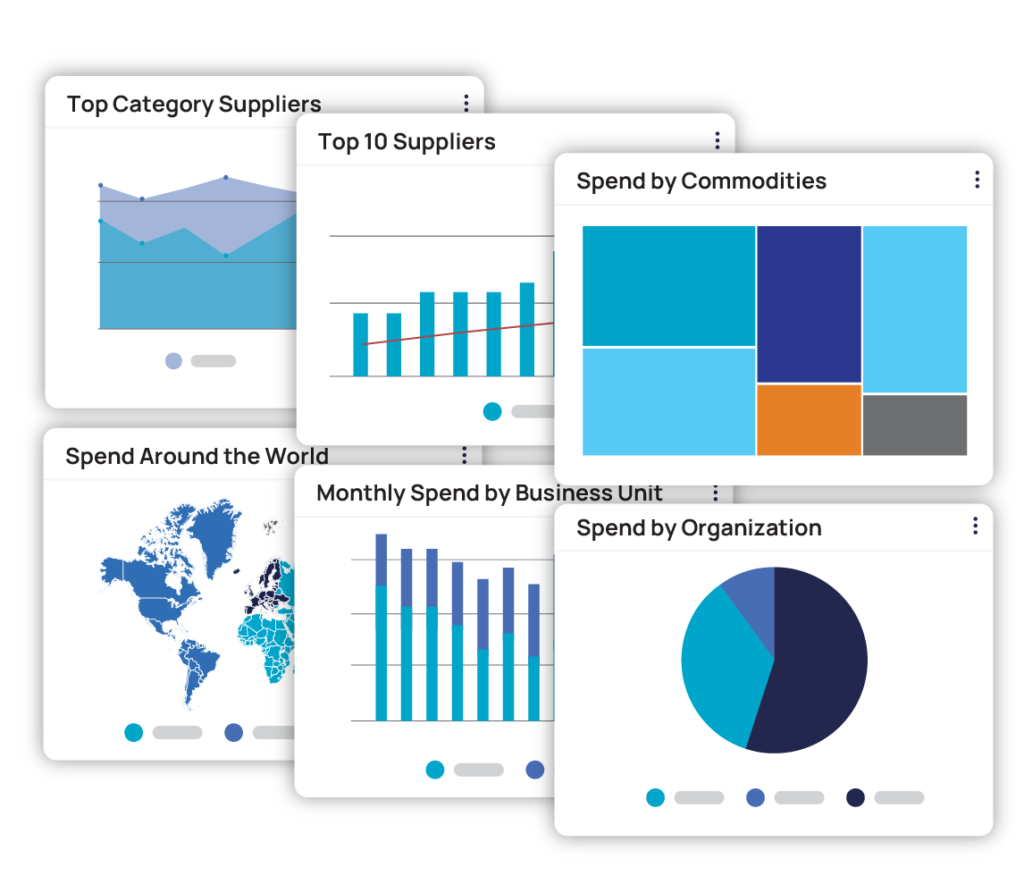
Ivaluas einheitliches Datenmodell und die integrierten Tools zur Ausgabenanalyse beseitigen die Fragmentierung an der Wurzel. Da direkte und indirekte Ausgabendaten in derselben Plattform liegen, kann Analytics-Software für den Einkauf über alle Kategorien hinweg laufen. KI-Funktionen, darunter die agentische KI zum Abrufen, Analysieren und Zusammenfassen von Daten, machen aus der Ausgabenanalyse ein System, das Erkenntnisse auf Abruf liefert.
Der blinde Fleck bei NPI, der Ihre Margen vernichtet
Bei der Einführung neuer Produkte steigen die direkten Ausgaben tendenziell stark an. Dennoch wird der Einkauf regelmäßig zu spät eingebunden.
Bisher beziehen nur etwa 12 % der Hersteller den Einkauf schon vor der Prototypenphase ein, obwohl bis zu 70 bis 80 % der Produktkosten bereits in der Designphase festgelegt werden. Sobald die Entwicklung die Spezifikationen finalisiert hat, schwindet der Einfluss des Einkaufs auf die Kosten.
Ivaluas integrierte Kollaborationsfunktionen sowie Programm-Management, Management der Stücklisten und das Sourcing von Direktmaterialien ermöglichen es dem Einkauf, sich während des Designs einzubringen statt erst nach dem Festlegen der Spezifikationen. Die Plattform unterstützt die Zusammenarbeit zwischen Entwicklung und Einkauf, die NPI erfordert: Stücklisten- und Artikeldaten teilen, Qualifikationen und Fähigkeiten von Lieferanten anhand der Spezifikationen bewerten und Zielkonflikte zwischen Kosten und Risiko erkennen, solange sich Designentscheidungen noch anpassen lassen. Module für das Produktqualitätsmanagement unterstützen die Qualifizierung von Lieferanten und Komponenten unter dem Druck von Einführungsterminen.
Warum die Gesamtlieferkosten so schwer zu ermitteln sind
Gängige Ratgeber sagen, dass direkte Ausgaben die Herstellkosten beeinflussen, erklären aber nicht, warum die tatsächliche Kostenberechnung so schwierig ist. Tatsächlich haben zwar fast alle Unternehmen (95 %) Einblick in ihre Tier-1-Lieferanten, aber weniger als die Hälfte (42 %) blickt tiefer in die Lieferkette.
Das ist relevant, weil die Gesamtkosten bis zur Anlieferung, also die tatsächlichen Kosten einer Komponente einschließlich Zöllen, Abgaben, Fracht, Handling und Lagerhaltungskosten, von Informationen abhängt, die meist über Systeme und Stakeholder verstreut sind.
Lieferantenverträge und die Pflege der Lieferantenbeziehungen liegen im Einkauf, Frachtrechnungen in der Transportabteilung, Zollabgaben in der Zollabwicklung, Lagerhaltungskosten im Finanzwesen und so weiter. Dadurch wird es extrem schwierig, Angebote globaler Lieferanten zu vergleichen, die in unterschiedlichen Währungen arbeiten und unterschiedlich stark von Zöllen betroffen sind.
Etwa 82 % der Lieferketten sind inzwischen von neuen Zöllen betroffen, wobei 20 bis 40 % der Lieferkettenaktivitäten beeinträchtigt sind. Wenn sich Zollsätze ändern, können Sie die Auswirkungen nicht schnell genug modellieren, solange einheitliche Kostendaten fehlen.
Rund 39 % der Unternehmen verzeichnen steigende Lieferanten- und Materialkosten, können aber oft nicht genau nachvollziehen, woher diese Steigerungen kommen oder wie sie sich abfedern lassen. Deshalb gehen sie in die Defensive: 45 % erhöhen ihre Lagerbestände als Maßnahme gegen Zölle, 39 % setzen auf Dual Sourcing. Ohne Transparenz über die tatsächlichen Gesamtkosten bis zur Anlieferung werden diese Strategien auf Dauer nicht greifen.
Deshalb gilt es als Best Practice, im Sourcing-Prozess bereits vor der Lieferantenvergabe detaillierte Kostenaufschlüsselungen und die wichtigsten Kostentreiber zu erfassen. Das ermöglicht einen gründlichen Vergleich auf gleicher Basis, der neben Rohmaterial auch Arbeit, Verarbeitung, zugekaufte Komponenten, Logistik, Werkzeugkosten und mehr umfasst.
Ohne diese granulare Transparenz müssen Einkaufsteams undurchsichtige Pauschalangebote vergleichen, die schwankende Rohstoffkosten, unterschiedliche regionale Lohnniveaus und versteckte Transportaufschläge verbergen. Durch die Standardisierung dieser Kostenkomponenten über alle Angebote hinweg können Unternehmen Verzerrungen zugunsten einzelner Lieferanten beseitigen, die tatsächlichen wirtschaftlichen Variablen jedes Angebots offenlegen und Verhandlungen von einem konfrontativen Preiskampf in eine kooperative, datengestützte Optimierung der Gesamtkosten bis zur Anlieferung verwandeln.
Das Störungsrisiko verstärkt sich, statt sich zu stabilisieren
Lieferkettenstörungen nehmen zu: 2024 stiegen sie im Jahresvergleich um 38 %. Die fünf am stärksten betroffenen Branchen waren zum vierten Jahr in Folge Life Sciences, Gesundheitswesen, allgemeine Fertigungsindustrie, Hightech und Automobilindustrie.
Treiber sind unter anderem extreme Wetterereignisse, die um 119 % zugenommen haben (Überschwemmungen plus 214 %, Hurrikans plus 101 %), geopolitische Risiken, die um 123 % gestiegen sind, und regulatorische Änderungen einschließlich Zöllen, die um 128 % zugenommen haben. Gleichzeitig erreichte die Volatilität der Rohstoffpreise zwischen 2020 und 2024 ihren höchsten Stand seit mindestens einem halben Jahrhundert.
In diesem Umfeld können sich Einkaufsteams nicht mehr auf stabile Lieferantenbeziehungen und planbare Preise verlassen. Sie müssen schnell alternative Lieferanten identifizieren, Kostenauswirkungen modellieren und Sourcing-Strategien in Echtzeit anpassen. Deshalb setzen sich Praktiken wie lieferantengesteuerte Bestände zunehmend durch: Lieferanten beobachten dabei Bedarfssignale und füllen Bestände proaktiv auf, um das Störungsrisiko zu senken.
Hinzu kommt: Seit sechs Jahren in Folge ist die häufigste Störungsursache der Fabrikbrand bei einem wichtigen Lieferanten. In solchen Fällen muss der Einkauf sofort wissen, welche Alternativen qualifiziert sind, welche Folgen sich für Kosten und Lieferzeiten ergeben und wie Bestellungen umgeleitet werden. Einheitliche Lieferantendaten und bereits etablierte Beziehungen zu Alternativen ermöglichen ein wirksames Risikomanagement im Einkauf.
Ivaluas Tools für die Zusammenarbeit in der Lieferkette und die Überwachung von Lieferantenrisiken ermöglichen eine proaktive Reaktion auf Störungen. Die Plattform schickt nicht bloß einen Alarm, wenn ein Problem auftritt, sondern hilft Ihnen, einen alternativen, vorqualifizierten Lieferanten zu finden und auf ihn umzusteigen, mit Einblick in dessen Kapazitäten, bereits eingebunden und sofort einsetzbar. Die Ivaluas Orchestrierungsfunktionen, darunter agentische KI, können mehrstufige Aktionen ausführen, um rasche Lieferantenwechsel zu unterstützen, wenn Störungen eintreten.
Wie Sie direkte Ausgaben strategisch steuern
Drei zentrale Schritte für das Management direkter Ausgaben:
- Einheitliche Transparenz statt Insellösungen. Fragmentierte Systeme führen zu manueller Arbeit und Transparenzlücken, die die Reaktionszeit verlängern. Eine einheitliche Plattform, die alle Ausgaben und alle Lieferanten als ein Ökosystem behandelt, ermöglicht konsolidierte Analysen und Szenariomodellierung und unterstützt zugleich unterschiedliche Governance-Modelle für direkte und indirekte Kategorien. Mit deutlich mehr Transparenz stärkt sie das Warengruppenmanagement und die Einkaufsstrategie und deckt neue Einsparpotenziale im gesamten Unternehmen auf.
- Den Einkauf früher einbinden. Strategischer Einkauf beginnt bereits beim Produktdesign. Deshalb ist frühe Zusammenarbeit entscheidend, um Lieferantenfähigkeiten, Materialalternativen und Abwägungen zwischen Kosten und Risiko zu bewerten. Systeme, die Einkauf und Entwicklung über gemeinsame Stücklistendaten und Lieferanteninformationen verbinden, ermöglichen bessere Ergebnisse.
- Resilienz proaktiv aufbauen. Einkaufsverantwortliche müssen sich auf Störungen vorbereiten, bevor sie eintreten. Das bedeutet: qualifizierte alternative Lieferanten im Voraus einbinden, die finanzielle Lage und geografische Risiken von Lieferanten überwachen und die Transparenz über die Leistung der gesamten Lieferantenbasis aufrechterhalten.
Ivalua ist für modernes Business Spend Management konzipiert, mit einer Architektur, die Intake Management, Direktmaterialien-Management, Sourcing, Vertragsmanagement, eProcurement, Rechnungen und Zahlungen, Lieferantenrisiko und -leistung, Ausgabenanalyse sowie KI-Funktionen wie agentische KI für die Ausführung mehrstufiger Workflows umfasst. Sie basiert auf einem einheitlichen Datenmodell mit rollenbasierter Governance, sodass Teams sowohl direkte als auch indirekte Ausgaben angemessen und wirksam steuern können.
Wie KI das gesamte Ausgabenmanagement auf ein neues Niveau hebt
Angesichts großer Datenmengen und sich wandelnder Lieferantenökosysteme brauchen Menschen Unterstützung, um komplexe Ausgabenkategorien in einem globalen Unternehmen zu steuern. Deshalb wird KI zum zentralen Wegbereiter einheitlicher Software für das Ausgabenmanagement. Wenn KI in die Technologie integriert ist, statt als losgelöstes Tool aufgesetzt zu werden, kann sie Ihre gesamte Einkaufsstrategie stärken und deutlich tiefere Einblicke liefern, wie Geld in Ihrem Unternehmen ausgegeben wird. Das gilt sowohl für indirekte als auch für direkte Ausgaben.
Bei indirekten Ausgaben kann KI Effizienz, Compliance und Benutzererfahrung verbessern:
- Intelligenter und geführter Einkauf: KI orchestriert ein Amazon-ähnliches Einkaufserlebnis, indem sie Mitarbeitern bevorzugte Artikel und Lieferanten empfiehlt. Sie kann Nutzer zu regelkonformen Einkäufen über bestehende Verträge führen und so Richtlinienverstöße und nicht gesteuerte geringfügige Ausgaben reduzieren.
- Erkennung von Unregelmäßigkeiten in Rechnungen: KI geht über einfache OCR hinaus und erkennt mögliche Rechnungsfehler und Betrug. Sie kann doppelte Rechnungen, Abweichungen von der Bestellung oder ungewöhnliche Preismuster markieren und hilft dabei, einwandfreie Rechnungen schneller und automatisch zu verarbeiten.
Bei direkten Ausgaben unterstützt KI strategisches Sourcing, die Resilienz der Lieferkette und die Zusammenarbeit:
- Sollkosten-Modellierung: KI kann historische Angebotsdaten, Rohstoffpreisentwicklungen und Lieferantenkosten analysieren und daraus Prognosemodelle erstellen, die zeigen, was eine Komponente kosten sollte. So stärkt sie Verhandlungen und Sourcing-Entscheidungen.
- Vorausschauende Analyse der Lieferkette: KI kann Lieferzeiten, Logistikdaten und Produktionspläne auswerten, um Verzögerungen oder Lieferengpässe vorherzusehen. So kann sie etwa Sendungen identifizieren, die auf Basis von Echtzeitsignalen wahrscheinlich verspätet eintreffen.
- Automatisierung bei Qualität und Compliance: KI kann Qualitätsdokumentation wie APQP- und PPAP-Einreichungen analysieren sowie Anomalien und aufkommende Trends bei Fehlerquoten erkennen, die die Lieferantenleistung beeinträchtigen könnten.
Im nächsten Abschnitt sehen wir, wie sich diese Ideen in reale Ergebnisse übersetzen.
Direkter und indirekter Einkauf im DACH-Raum: Markteinblicke und Praxis-Erfolge
Laut dem neuesten Mittelstandsbarometer des Bundesverbandes Materialwirtschaft, Einkauf und Logistik (BME) sehen 80,6 % der Einkaufsverantwortlichen im Lieferantenmanagement den Bereich mit dem größten Digitalisierungsbedarf, um Resilienz und Transparenz im Einkauf nachhaltig zu sichern. 78,3 % erwarten dabei Effizienzgewinne durch KI und Automatisierung, und 63,3 % nutzen KI bereits für Innovation und bessere Zusammenarbeit.
Ivalua in der Praxis: Digitale Transformation des indirekten Einkaufs bei Tchibo
Tchibo setzt auf die Digitalisierung und Optimierung seiner Einkaufsprozesse für indirekte Waren und Dienstleistungen durch eine moderne Source-to-Contract-Lösung. Mit einem Umsatz von 3,2 Milliarden Euro und rund 10.000 Mitarbeitern benötigt das Unternehmen skalierbare und effiziente Einkaufsprozesse, um seine globale Geschäftstätigkeit in 8 Märkten sowie den Kaffee-Export in rund 40 Länder zu unterstützen.
Vor allem mit diesen Modulen will Tchibo langfristig Kostenpotenziale erschließen, Risiken besser steuern und den Einkauf als strategischen Werttreiber weiterentwickeln:
- Beziehungsmanagement der Lieferanten & Risikomanagement
- Strategisches Sourcing
- eProcurement und geführter Einkauf
Laut Florian Ehring, Einkaufsleiter bei Tchibo, ermöglicht die Plattform höhere Prozesseffizienz, bessere Nutzerakzeptanz und mehr Transparenz im Einkauf.
„Wir freuen uns darauf, unsere Strategie zur Digitalisierung der Beschaffung mit Hilfe der technischen Möglichkeiten von Ivaluas Plattform weiterzuentwickeln und Einzelhändler bei der Optimierung ihrer Beschaffungsvorgänge zu unterstützen.“
– Florian Ehring, Einkaufsleiter bei Tchibo,
Management direkter und indirekter Ausgaben optimieren
Den Unterschied zwischen direkten und indirekten Ausgaben zu verstehen, ist heute Grundvoraussetzung. Einen Wettbewerbsvorteil verschaffen Sie sich aber, indem Sie manuelle Arbeit durch einheitliche Systeme beseitigen, den Einkauf früher in die Produktentwicklung einbinden und Resilienz gegen Störungen und Volatilität aufbauen.
Während Störungen zunehmen und die Volatilität der Lieferketten steigt, werden Sie weiter mit den in diesem Beitrag beschriebenen operativen Realitäten kämpfen, wenn Sie direkte und indirekte Ausgaben als getrennte Probleme in getrennten Systemen behandeln.
Wenn Sie Ihren Ansatz dagegen vereinheitlichen und unterschiedliche Strategien mit einer einzigen Plattform steuern, erhalten Sie vollständige Transparenz und können alle Ausgabenarten strategisch managen. Ivalua unterstützt Sie dabei.
So optimieren moderne Plattformen Sourcing und Lieferantenzusammenarbeit
Häufig gestellte Fragen zu direkten vs indirekten Ausgaben
In den meisten Fertigungsunternehmen machen direkte Ausgaben etwa 60 bis 80 % der Einkaufsausgaben aus, da sie Materialien und Komponenten umfassen, die unmittelbar mit der Produktion verbunden sind. Indirekte Ausgaben stellen typischerweise den verbleibenden Teil der Gesamtausgaben dar und umfassen operative Einkäufe, die das Unternehmen unterstützen, aber nicht Teil des fertigen Produkts werden.
Unternehmen lösen unklare Fälle über eine klare Einkaufstaxonomie, die einheitliche Ausgabenkategorien und Regeln für die Klassifizierung von Ausgaben definiert. Entscheidend für die Unterscheidung zwischen direkten und indirekten Ausgaben ist, ob der Einkauf Teil des fertigen Produkts wird oder in erster Linie den Geschäftsbetrieb unterstützt.
Beide Bereiche bieten erhebliche Einsparpotenziale im Einkauf, der Ansatz unterscheidet sich jedoch: Bei der Optimierung direkter Ausgaben stehen Lieferantenzusammenarbeit, Materialkosten und Produktionseffizienz im Mittelpunkt. Einsparungen bei indirekten Ausgaben ergeben sich häufig aus besserer Vertragserfüllung, Nachfragemanagement und dem Abbau fragmentierter Einkäufe.
Das Management indirekter Ausgaben wird typischerweise vom Einkaufsteam geleitet, die Einkaufsentscheidungen verteilen sich jedoch häufig auf Abteilungen wie IT, HR und Facility Management. Ein wirksames Warengruppenmanagement hilft, diesen dezentralen Einkauf zu koordinieren und zugleich klare Zuständigkeiten für die Ausgaben sowie die Einhaltung von Richtlinien sicherzustellen.
Indirekte Ausgaben bezeichnen allgemein operative Einkäufe, die das Unternehmen unterstützen, aber nicht Teil des fertigen Produkts sind. Geringfügige Ausgaben sind eine Teilmenge dieser Kategorie. Er umfasst Einkäufe mit geringem Wert bei vielen Lieferanten und stellt oft nicht gesteuerte Ausgaben dar, die außerhalb formaler Sourcing-Prozesse liegen.
In der Finanzberichterstattung werden direkte Ausgaben typischerweise als Teil der Herstellkosten erfasst, weil sie unmittelbar zur Produkterstellung beitragen. Indirekte Ausgaben werden dagegen als Betriebskosten kategorisiert, was sich auf Budgetierung, Kostenrechnung und Margenanalyse auswirkt.


